朱啸虎讲过一个他亲手投过的反例。
一家公司,专门派机器人在海底洗船。商业化做得非常好——客户真金白银付费,订单扎实,水下泛化还容易:洗船、洗海上光伏柱子、港口清淤、帮海关查走私(走私分子把货藏在船底,以前要潜水员下去抽查,机器下去就容易多了)。
但朱啸虎说,这家公司有个致命问题:它没法展示。它在海底洗船,根本没办法展示给别人看,能看到的场景很有限。
而同一时期,人形机器人赛道有近 200 家公司挤在一起,彼此差异极小,真实商业化订单稀薄(大部分是政府订单或科研订单),宇树的估值却冲到 4000 亿。朱啸虎的原话很直接:「因为故事好讲。上春晚这种活动,人形机器人的可展示性非常高。很多投资人更喜欢看到这种高度可展示性的东西。」
一家在海底默默赚钱、估值便宜;一群在台上翻跟头、估值冲天。区别不在谁更能创造价值,而在 谁能被看见。
这就是我今天想讲的东西:可展示性偏差——资本、注意力、资源,正在系统性地流向「能演示给人看」的项目,而不是「能产生结果」的项目。
一、估值衡量的,越来越不是价值
我们默认一个常识:价格和估值反映价值。一个东西贵,是因为它有用。
但在 AI 时代,这个常识正在失灵。朱啸虎观察到的,不是「人形机器人暂时被高估」这种周期性噪音,而是一个更结构性的偏移:当一个项目「能不能做成惊艳 demo」和「能不能持续产生结果」这两件事脱钩时,资源会优先流向 demo,而不是结果。
为什么会这样?因为可展示性同时骗过了三类决策者:
- 投资人:尽调要几个月,但一个 demo 只要三分钟。在信息不对称下,能看见的东西天然比要算账的东西更有说服力。朱啸虎自己都说这个赛道「看不懂」,于是干脆退到工业自动化——「估值差了几百倍,性价比很高,因为它真的有非常具体的商业化」。
- 公司里的预算决策者:CTO 或业务负责人要在十几个 AI 项目里分钱。哪个项目能在汇报会上放一段惊艳的演示视频,哪个就更容易拿到下一轮预算——哪怕它的真实生产价值还没验证。
- 我们自己:选学什么、做什么副业、投入哪个方向时,我们也倾向于选「能拿出去展示」的(做个炫酷的 App、搭个能演示的 Agent),而不是「闷声产生复利」的(建数据闭环、积累行业 know-how)。
可展示性之所以危险,不是因为它假,而是因为它 真——demo 是真的能跑,只是「能跑一次给人看」和「能在生产环境里持续产生结果」是两件差着数量级的事。
二、可展示性 × 结果能力:一张矩阵
把这个偏差画出来,是一张 2×2:
                  结果能力(能不能持续产生价值)
                    弱                    强
         ┌────────────────────┬────────────────────┐
   高     │   ② 泡沫区          │   ① 真机会          │
 可       │  demo 惊艳,结果空   │  能展示又能交付      │
 展       │  近 200 家内卷       │  (理想,但少见)    │
 示       │  钱在这里被烧掉      │                     │
 性       ├────────────────────┼────────────────────┤
   低     │   ④ 该放弃          │   ③ 价值洼地        │
         │  既不能看也不能赚     │  闷声赚钱,没人看     │
         │                    │  海底洗船机器人 ★     │
         └────────────────────┴────────────────────┘
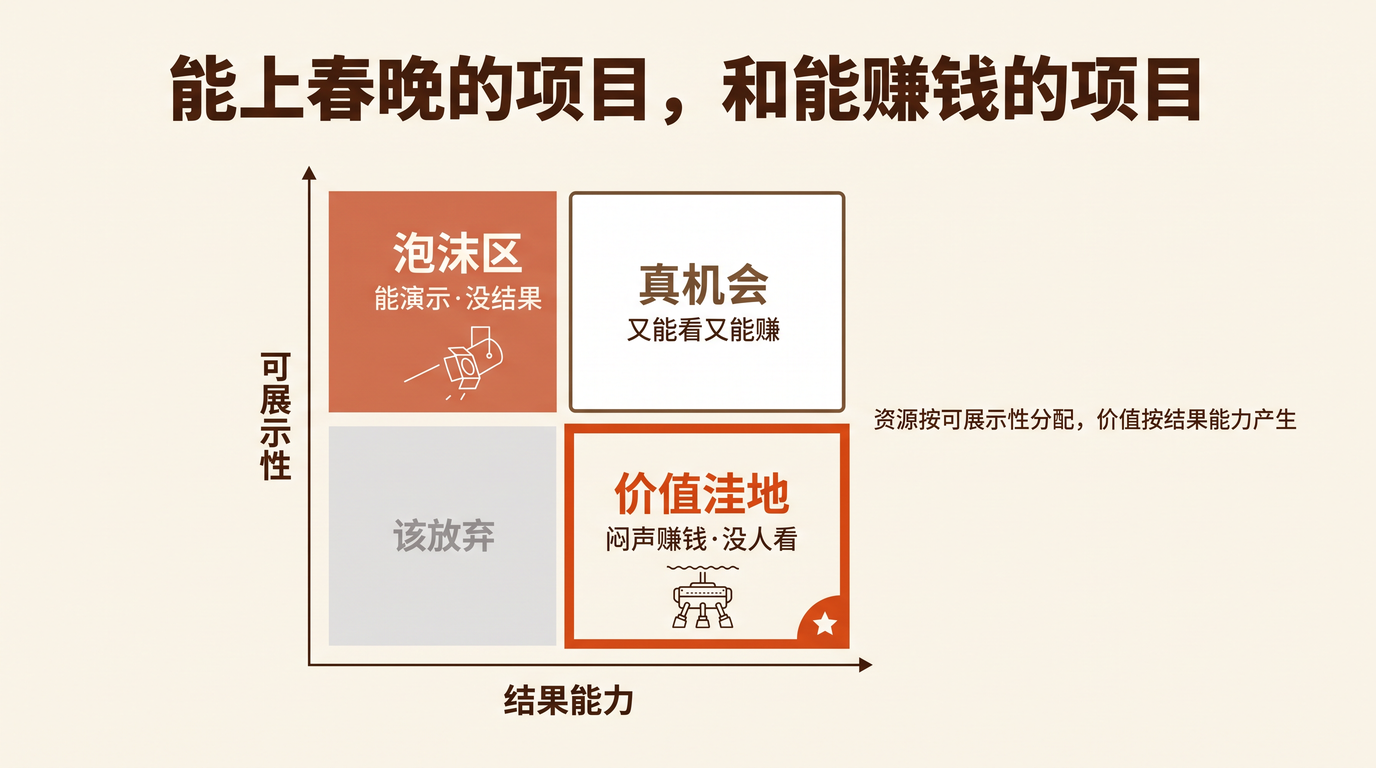
四个象限里,资本和注意力的分布是 严重不均 的:
- ② 泡沫区 吸走了最多的钱——因为可展示性最高。人形机器人马拉松,荣耀包揽半程前六名(华为供应链优势),但赛道整体还在「再过两三年这近 200 家能剩几家」的问号里。
- ③ 价值洼地 最被低估——因为它可展示性最低。洗船机器人就卡在这里:真有商业化、真有泛化空间,但「没法展示给别人看」,于是估值便宜、资金被抽走。
- ① 真机会 才是该重注的地方,但它稀少——能同时做到惊艳可展示和持续出结果的,本就是少数。
- ④ 没什么可说的,既不能看也不能赚,该放手。
偏差的本质是:资源按「可展示性」这一列在分配,而价值按「结果能力」这一行在产生。 两轴一错位,钱就配错了。朱啸虎的投资逻辑,恰恰是反着这张矩阵走——主动去③区捡被低估的,躲开②区。
三、给 AI 投资装一个「洗船机器人测试」
矩阵看完,落到行动上是一条判据。我叫它 洗船机器人测试:
如果一个项目没法做成一个惊艳的 demo,你还投不投?
- 投 → 你是按 结果 配置资源,②区的泡沫骗不到你。
- 不投 → 你正在为 可展示性 付溢价,③区的价值洼地与你无缘。
这个测试的锋利之处在于,它把「我到底在为什么付钱」这个模糊的问题,逼成一个具体的反事实:抽掉 demo,只剩结果,你的决策还成立吗?
它和我前面两篇里的判据是一套的:
- 《你烧的 token,是资产还是费用?》 里的 明年测试——这件事明年还做不做,区分 capex 和 opex;
- 《大模型该在工厂里,不在流水线上》 里的 模具厂——大模型该在生产端造模具,不在运行端拧螺丝;
- 这篇的 洗船机器人测试——抽掉可展示性,只看结果能力。
三件套合起来,是一个 AI 时代的资源配置审计器:先问「为结果还是为体验」(#413),再问「资产还是费用」(#410),最后问「抽掉 demo 还投不投」(本篇)。
四、企业里的同一种病:POC 满天飞,生产落地少
把镜头从一级市场拉回企业内部,可展示性偏差换了张脸,但病根一样。
过去一年我在不同公司看到的同一个模式:AI 项目的 POC(概念验证)满天飞,真正进生产的寥寥无几。 为什么?因为 POC 是可展示性的产物——它存在的意义就是「演示给决策者看,证明 AI 能行」。一个漂亮的 POC 能拿到预算、能上汇报 PPT、能让团队有成就感,但它和「在生产环境里 7×24 小时稳定产生结果」之间,隔着一道叫工程化的鸿沟。
这正是 《同一款软件,两本账》 里讲的:为结果而做,和为演示而做,是两本不同的账。 很多企业的 AI 预算,记在了「可展示性」这本账上——买的是汇报会上的惊艳,不是生产线上的复利。
落到具体动作,给每个 AI 项目做一次审计:
from dataclasses import dataclass

@dataclass
class ProjectAudit:
    name: str
    demo_quality: int      # 可展示性:demo 惊艳程度 1-5
    in_production: bool    # 是否已在生产环境持续运行
    has_result_metric: bool  # 是否有「结果」指标(不是「演示」指标)
    metric_is_outcome: bool  # 该指标是业务结果,还是技术指标/演示效果

def quadrant(p: ProjectAudit) -> str:
    result = p.in_production and p.has_result_metric and p.metric_is_outcome
    if p.demo_quality >= 4 and not result:
        return "② 泡沫区:能演示,没结果——停止追加预算"
    if p.demo_quality <= 2 and result:
        return "③ 价值洼地:闷声出结果——重点加注"
    if result:
        return "① 真机会:又能看又能赚——保持"
    return "④ 该放弃:既不能看也不能赚"

# 关键在 metric_is_outcome:很多项目有指标,但指标是「demo 跑通了」
# 而不是「业务结果改善了」。前者是可展示性,后者才是结果能力。
# generated by hugo AI
注意那个 metric_is_outcome 字段——这是最容易自欺的地方。很多项目不是没有指标,而是指标本身就被可展示性污染了:「demo 成功跑通」「用户说很惊艳」都是可展示性指标,「客诉率下降 X%」「人效提升 Y%」才是结果指标。用错指标,审计就是空的。
五、可展示性不是坏事——除非你拿它做决策
写到这里必须给最强的反方一个正面回应,否则这就是一篇「demo 无用论」的爽文。
可展示性本身完全正当,甚至必要。 一项早期技术,如果没有 demo,它根本融不到钱、招不到人、活不到能赚钱的那一天。爱迪生要点亮珍珠街的 400 盏灯,是为了让投资人「看见」电的未来;AI 公司发惊艳的 demo,是正当的传播和融资手段。否定可展示性,等于否定一切早期技术的冷启动。
所以偏差的危险,从来不在「有 demo」,而在 「用 demo 能力替代结果能力来做决策」。
- demo 用于 传播和冷启动 → 健康,该做。
- demo 用于 替代尽调、替代生产验证、替代结果指标 → 危险,这是把②区误读成①区。
朱啸虎的高明不在于他反对 demo,而在于他 用可展示性的反面去筛选:主动去找那些「没法展示但真有商业化」的项目(洗船机器人、工业自动化),因为他知道,市场的钱正因为可展示性而系统性地涌向反面,那里反而有安全边际。别人为可展示性付溢价的地方,他不付;别人因为不可展示而低估的地方,他捡漏。
这才是可展示性偏差真正的套利空间:它不只是要你看清泡沫,更是要你去③区捡那些被「没法展示」误伤的、真在赚钱的东西。
写在最后
回到开头那个海底洗船的机器人。它不性感,上不了春晚,做不出一段让人转发的演示视频。但它在赚钱,在解决真问题,还能往海关、光伏、清淤泛化。
AI 时代最大的资源错配,不是钱不够,而是钱流向了「能被看见的」,而非「能产生结果的」。当所有人都在为可展示性付溢价时,那个闷声在海底洗船的机器人,才是被低估的价值洼地。
所以,洗船机器人测试,现在就可以问你自己一遍:你正在投入的那个 AI 项目——抽掉惊艳的 demo,只剩结果,你还投吗?
如果答案犹豫了,你可能正在为可展示性付溢价。欢迎留言,说说你见过最「能演示但没用」的 AI 项目。