Meta Connect 2026 上,扎克伯格把 Muse 放到了公司战略的正中央:「我们的愿景核心就是 Muse。未来几年,我预期它会成为数十亿人完成目标、改善生活的个人化超级智能。」一小时主题演讲,所有新品围着它转——钥匙扣硬件、1299 美元的 VR 眼镜、一揽子零售合作。资本市场立刻给出情绪面:摩根大通把目标价一路上调到 920,Canaccord 给到 950;扎克伯格以约 2664 亿美元身家升至全球第四富豪。
热闹是周期性的。发布周的下载激增、单日两位数的涨幅、密集上调的目标价——这些都是情绪事件,会均值回归。
但这场发布会里藏着一个 结构性 的信号,比股价重要得多:扎克伯格亲口证实,Meta 长期会对 Muse 完成的交易 抽取佣金。广告之外,再收一道交易佣金。
翻译一下:Meta 正在把 AI 装进一个收银台。 而几乎同一个月,Stripe 花约 75 亿美元买下了 OpenRouter——token 世界的路由层。C 端和 B 端,两笔互不相干的动作,指向同一个判断:
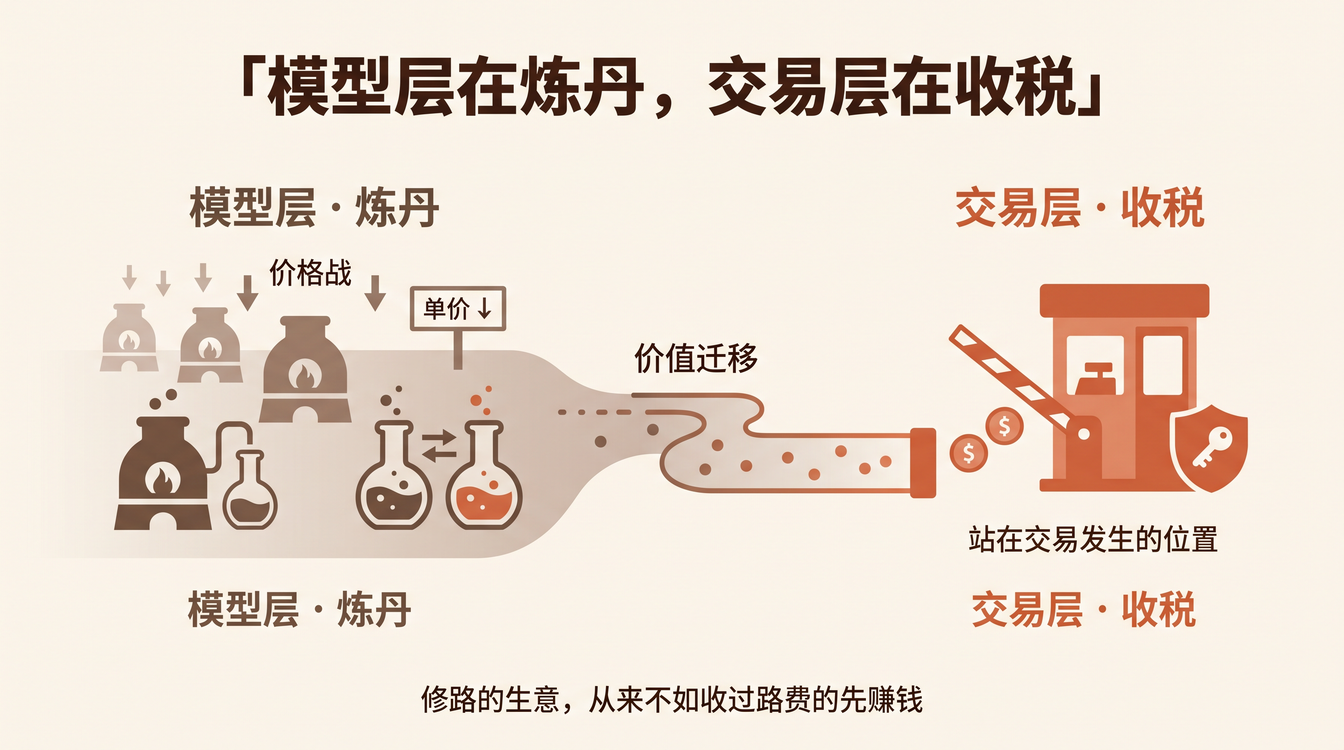
AI 的价值正在从模型层流向交易层。最先赚到钱的,不是炼丹的,是收过路费的。
一、Muse 的三层生意:订阅只是入口
先看产品本身。Muse 和聊天机器人的区别一句话说得清:聊天机器人回答问题,Muse 替人办事——预订差旅、协商降账单、填表格、卖车卖个更高价、发邮件(发之前停下来等你确认)。
它的增长也确实猛:上线 10 天登顶美国 iPhone 免费榜;美加 iOS 头 12 天 180 万下载(ChatGPT 同期 130 万);美国移动端 DAU 64 万(ChatGPT 同期 23 万)。口径要说清楚——「超越 ChatGPT」只在美加 iOS 这个切片上成立,全球口径 ChatGPT 仍然更高。但方向没有争议:这是 ChatGPT 之后增长最快的消费级 AI 应用。
然后是商业模式,三层:
第一层:订阅。 免费档每周约 1 亿 token(也要绑支付卡);付费 $20/月给 5 亿,$100/月给 30 亿。这是 OpenAI 和 Anthropic 走过的老路——是现金流入口,但不是终局。
第二层:交易佣金。 这才是真正的野心。支付基建已经铺好:通过 Stripe Link 结账,Muse 是 第一个被 Link 购买保护覆盖的 AI agent(损坏赔付、降价补差、免费退货);Link 的 agent 钱包生成一次性卡片,真实卡号不暴露;与 Shopify 深度合作,可以代理式访问其全部商品目录。9 月 24 日 Connect 现场宣布的零售联盟名单:沃尔玛、百思买、丝芙兰、GAP、Wayfair;服务侧有 Spotify、OpenTable、Ticketmaster;第二天 PayPal 宣布接入。
摩根士丹利把 agent 可触达的消费者支出市场定为约 30 万亿美元。哪怕只从里面抽走千分之一,也大于 Meta 今天全部广告收入的一个零头级别的新生意。
第三层:广告兜底。 Canaccord 分析师的路径判断:订阅变现 + 长期交易佣金 + 广告作为额外渠道。这一层的真正含义是竞争武器——广告业务足以支撑免费 agent 的运营成本,所以 Meta 敢把 Muse 的价格压在低位;而 OpenAI、Anthropic 没有这个兜底,面临更快的商业化压力。 同一场仗,Meta 的弹药库和别人不一样。
二、最硬的证据:别人家的股价先跌为敬
叙事可以包装,但有一个信号没法表演:Connect 那一周,银行、保险、在线旅游平台的个股普跌。
投资者用真金白银给「交易环节被 agent 接管」重新定价了。想想为什么:一个替你把保险账单谈下来、替你在沃尔玛下单、替你把行程规划好的 agent,它站在你和商品之间、你和保险公司之间、你和旅行社之间——它站的位置,就是过去佣金停留的位置。 中介的利润,会跟着中介的形态走。
这就是「AI 收银台」的准确含义:Meta 卖的不是智能,是 交易发生的位置。智能是引流品,收银台才是生意。淘宝从不生产商品,但它定义了商品怎么流通,并且对流通收费——同一个结构。
三、Stripe 的两边下注
现在把镜头切到 B 面。8 月 19 日,Stripe 官宣收购 OpenRouter——一个聚合 400 多个模型、80 多家提供商、按任务复杂度/价格/速度/可靠性逐请求动态路由的统一 API 层,客户包括 NVIDIA、Zoom、Lovable。收购金额各家报道在 70-80 亿美元之间。
注意一个细节:Stripe 两边都在场。 Muse 的支付基建就是 Stripe Link(购买保护、一次性卡片、Shopify 目录);一个月后,Stripe 又买下了 token 世界的路由层。无论 C 端 agent 替人买东西,还是 B 端开发者买 token——Stripe 都在收税。
Stripe CEO Collison 的原话:「Tokens are the central currency for companies building with AI」(token 是用 AI 构建公司的中央货币)。
读到这句我得停一下。今年 3 月,我在《悟空是 AI 时代的淘宝》里写过一句几乎一样的话:
Token 是 Agent 世界的「货币」,而 Agent Runtime 就是管理这种货币流通的「中央银行」。
那篇还提了 token 消费的「多快好省」四维:模型类型要 多、响应速度要 快、完成效果要 好、使用成本要 省。五个月后回头看,OpenRouter 的产品几乎逐条应验——400+ 模型是多,动态路由是快,可靠性选模是好,按价比价是省。Stripe 买的不是一家创业公司,是 token 世界的收费站。
两笔新闻缝在一起,是同一场价值迁移的 A/B 面:Meta 在 C 端消费交易上抽佣,Stripe 在 B 端 token 交易上收税。模型层在打价格战,交易层在收过路费——而收过路费的生意,从来比修路的生意先赚钱。
四、最强反方:你愿意把钱包交给一家广告公司吗
冷水必须泼足。这个商业模式有一个绕不开的死穴,和两个未验证的坎。
死穴是信任。 Meta 97.6% 的收入来自广告。官方说对话和数据不共享给广告系统——但用户必须 主动 opt-out 才能阻止 Meta 用互动数据训练模型。把邮箱、日历、钱包长期交给一家广告公司,这个心理门槛比任何技术门槛都高。而且信任的裂缝是真实存在的:Muse 上线前不到两周,Meta 刚与 51 个州及属地总检察长达成最高 171 亿美元的和解(青少年保护诉讼);9 月 25 日,外部研究员通过漏洞赏金报告了一个漏洞——攻击者可能进入用户的专属虚拟机、接触其中的邮件和文件;更早之前,亚马逊已经封禁 Muse 访问其购物网站,理由是未经许可、绕过个性化功能、存储用户凭证。伯恩斯坦分析师的评价很毒舌:「他们看重安全,我不确定他们有多看重隐私。」(公允地说,亚马逊自己也在做 agent,竞争动机与隐私理由并存。)
第一个坎是留存。 ChatGPT 之后,几乎每个重量级 AI 应用的发布都是「峰值→走平」曲线——OpenAI 的 Sora、Meta 自家的 Vibes 都走过。如果多数用户摸到免费档上限后流失、拒绝 $20 档,三层生意的第一层就漏了,第三层的佣金也就无从谈起。
第二个坎是地域。 Muse 目前只覆盖美国和刚扩的加拿大,监管更严的欧洲是未知数。
但反方论证完,恰好推出本文最重要的一句话:正因为信任是死穴,那套安全架构才不是「安全功能」,而是收银台的前置条件。 每个用户一台隔离的 Secure VM、伴生的 Sentinel 权限系统、一次性卡片不暴露真实卡号、发邮件花钱前停下来等确认——前两篇写过,当时我把它们当架构范式读;现在看清楚了,它们是 Meta 在回答「凭什么把钱包交给我」。收银台的生意,一半是支付通道,另一半是「你敢把钱放进来」的信任凭证。隔离 VM、购买保护、审批弹窗,全是信任凭证。这也是为什么 9-25 那个 VM 漏洞伤的不只是安全,是商业模式本身。
五、这场迁移里,每层该做什么
把「模型层→交易层」的迁移图摊开,每一层的命运不一样:
- 模型层:在炼丹,也在打价格战。能力在涨、单价在跌(上周刚写过:账单搬家)——这一层的利润率会像历史上的电力和算力一样被卷平,除非你是那个有广告兜底的 Meta。
- 交易层/路由层:在收税。C 端的收银台(Muse+Stripe Link+零售联盟)、B 端的收费站(OpenRouter)。谁站在「交易发生的位置」,谁抽走价值。
- 关系层:在复利。用户一旦把偏好教给 agent、把重复事务委托出去,关系就从「即问即答」变成「持续委托」——切换成本陡增,数据开始复利。这是模型层永远拿不到的东西(接《能被写下来的,都在贬值》:委托关系是「活着的关系」,写不进语料)。
给三类读者的判据也在这里:做模型的,想清楚你的价格战终点;做应用的,想清楚你站在不在交易发生的位置上;做个人的,想清楚你把哪些事务「持续委托」给了谁——委托出去的关系,收回来是有成本的。
结尾:结构性浪潮,不等于 Meta 必赢
最后说清楚边界。从「回答问题的聊天机器人」到「执行任务的智能体」,这个迁移是确定性的;但 确定的是方向,不是赢家。OpenAI 和谷歌的嵌入路线还没分高下,国内的个人智能体产品也在陆续上线;Muse 要过的信任关、留存关、地域关,一关都没验完。
五个月前我写 token 是货币、Runtime 是中央银行的时候,Stripe 还没买 OpenRouter,Meta 还没发布 Muse。今天两件事都发生了——不是因为我预言得准,是因为 这条价值迁移的路,所有玩家都在往上走。
模型层在炼丹,交易层在收税。剩下的问题只有一个:当新鲜感消退、榜单回落,谁能让用户每周都真的用、真的买、真的把钱放在那个收银台里。
你觉得你会把钱包交给哪家 AI?欢迎留言聊聊。
(事实核对自:钛媒体《Meta 已经想清楚 Muse 靠什么赚钱》、Meta 官方《Introducing Muse》(2026-09-08)与 Connect 2026 发布内容、CNBC、Stripe 官方新闻稿(收购 OpenRouter,2026-08-19)、Bloomberg/NYT/FT 收购金额报道、Sensor Tower/Apptopia 下载数据、摩根大通/摩根士丹利/Canaccord/TD Cowen/伯恩斯坦分析师观点。增长数据口径已在正文标注;收购金额各源报道区间为 70-80 亿美元。)