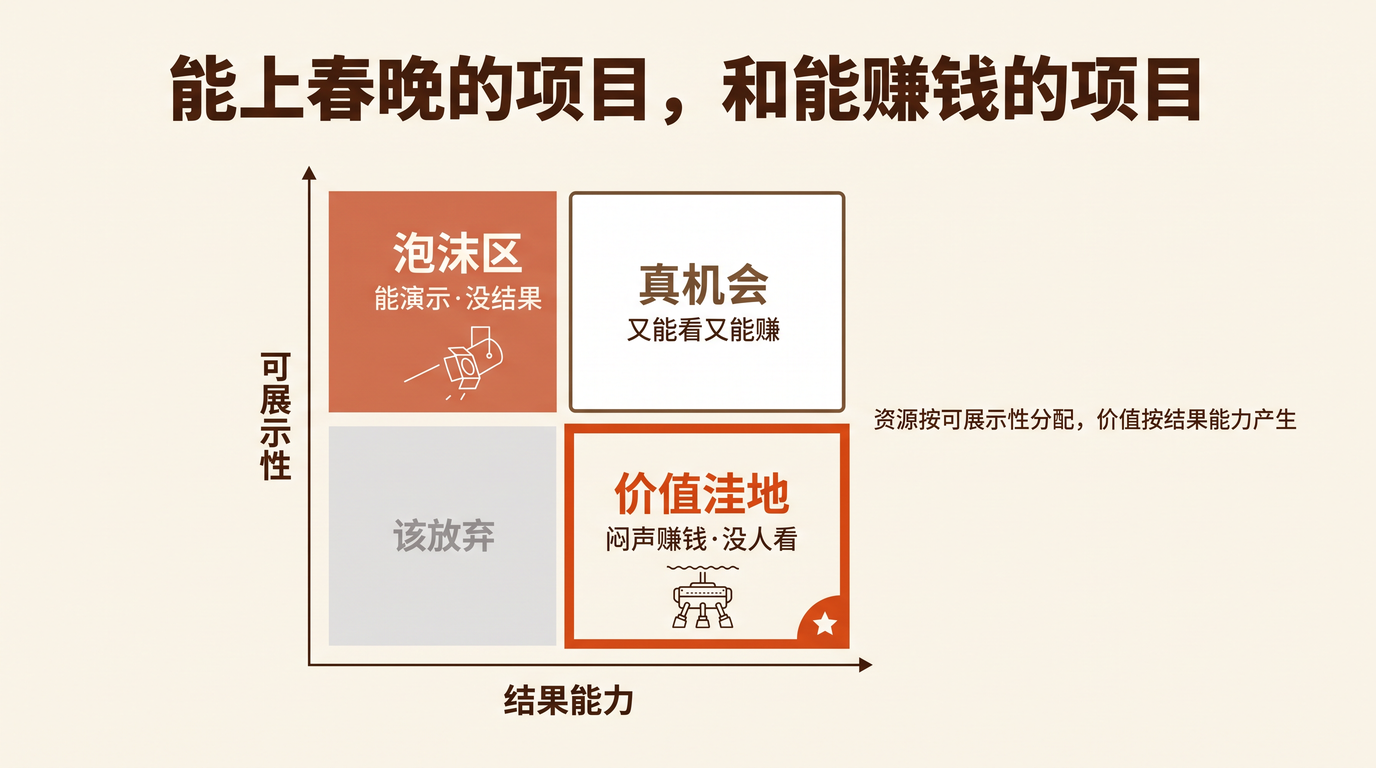
能上春晚的项目,和能赚钱的项目

The Demonstrability Bias: Why the Best Investments Often Make Bad Demos

朱啸虎讲过一个他亲手投过的反例。

一家公司,专门派机器人在海底洗船。商业化做得非常好——客户真金白银付费,订单扎实,水下泛化还容易:洗船、洗海上光伏柱子、港口清淤、帮海关查走私(走私分子把货藏在船底,以前要潜水员下去抽查,机器下去就容易多了)。

但朱啸虎说,这家公司有个致命问题:它没法展示。它在海底洗船,根本没办法展示给别人看,能看到的场景很有限。

而同一时期,人形机器人赛道有近 200 家公司挤在一起,彼此差异极小,真实商业化订单稀薄(大部分是政府订单或科研订单),宇树的估值却冲到 4000 亿。朱啸虎的原话很直接:「因为故事好讲。上春晚这种活动,人形机器人的可展示性非常高。很多投资人更喜欢看到这种高度可展示性的东西。」

一家在海底默默赚钱、估值便宜;一群在台上翻跟头、估值冲天。区别不在谁更能创造价值,而在 谁能被看见。

这就是我今天想讲的东西:可展示性偏差——资本、注意力、资源,正在系统性地流向「能演示给人看」的项目,而不是「能产生结果」的项目。
The Demonstrability Bias: Why the Best Investments Often Make Bad Demos

[Read More]

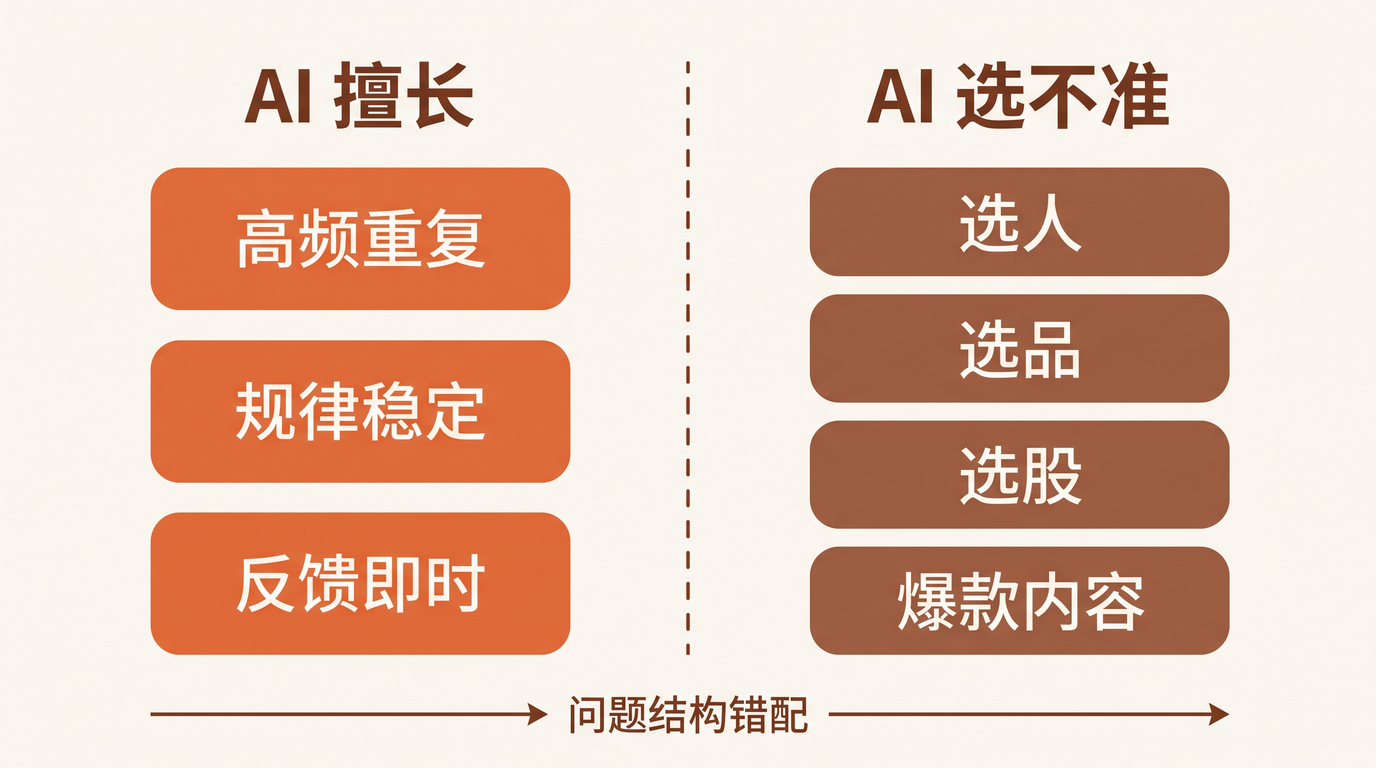
为什么 AI 选人、选品、选股、选爆款,都不太灵

The Structural Reason AI Struggles with the Four Hardest Selections

上周跟一个做消费品的朋友聊天,他说:「我们去年花了大几十万买了一套 AI 选品系统,模型跑出来的 TOP 10 推荐,没有一个最后卖爆的。反而是我们产品经理在逛小红书时随手截图说『这个感觉会火』的一款,成了年度销冠。我跟老板汇报的时候都不知道怎么解释——AI 花了五十万选不出来,人刷了五分钟手机选出来了。」

我听完笑了——不是因为 AI 不行,而是因为这种故事太常见了。选股、选人、选品、做爆款内容,四件事看起来领域完全不同,但如果你仔细看它们失败的方式,几乎一模一样。

这不是 AI 暂时不行,是 问题结构决定了 AI 天然受限。

AI 选不准的四件事:小样本、非平稳、有博弈、反馈慢

[Read More]